
cashari(カシャリ)-リースバックでスマートに資金調達
GarageBank Corporation · ファイナンス
- 評価
- 3.9
- ダウンロード
- 100.00K
- コンテンツレーティング
- 3 歳以上
cashari(カシャリ)-リースバックでスマートに資金調達 - 説明
- アプリ名
- cashari(カシャリ)-リースバックでスマートに資金調達
- パッケージ名
- jp.cashari.app
- デベロッパー
- GarageBank Corporation
- カテゴリ
- ファイナンス
- 最終更新日
- 2020/10/26
- バージョン
- 2.5.1
cashari(カシャリ)-リースバックでスマートに資金調達 - スクリーンショット
分析者 TrendiApps
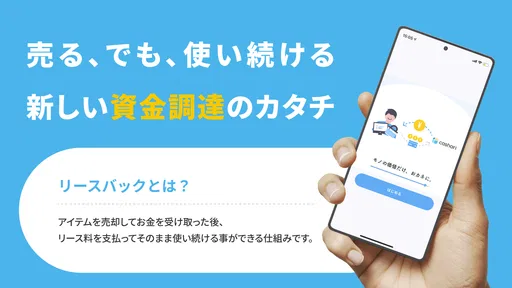
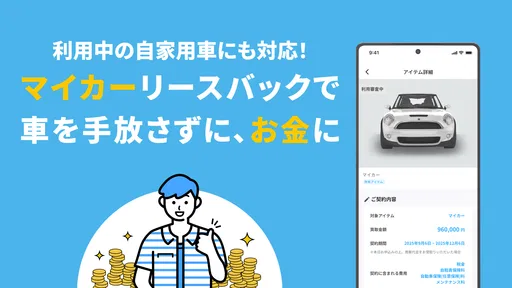
手元の品物を手放さずに資金を作りたいとき、通常の売却と借り入れの間にある選択肢として気になったのが、GarageBank Corporationの金融アプリ、cashari(カシャリ)です。アプリ名だけを見ると、写真を撮ってすぐ現金化するサービスのように感じますが、実際に向き合うべきなのは「売る」ことよりも、売却後も使い続けるという仕組みを自分の生活に無理なく組み込めるかどうかです。
私はこのアプリを、急な出費に対する万能な解決策というより、所有物を活用して一時的な資金繰りを考える人向けの入口として見ています。金融カテゴリのアプリなので、操作が簡単そうでも、提示される条件や手続きの意味を飛ばして進めるのはおすすめできません。無料で始められる点は試しやすい一方、利用にかかわる判断まで軽くしてよいわけではない、というのが最初の印象です。
最初につまずきやすいのは、仕組みを普通の売却と同じ感覚で考えること
このサービスを使う前に、まず頭の中で「品物を売る」と「売った後も使い続ける」を分けて考える必要があります。一般的なフリマアプリなら、出品、購入者とのやり取り、発送、入金という流れです。リサイクルショップなら、その場で査定を受け、納得すれば品物を渡して代金を受け取ります。
一方、cashariは、所有物を資金化しながら継続利用を考えるタイプのサービスです。つまり、目の前の現金だけを見て判断すると、後から「これは売却なのか、利用を続けるための別の条件があるのか」と混乱しやすいでしょう。私なら、申し込み画面に進む前に、品物をいつまで使いたいのか、将来的に手元へ戻したいのか、資金が必要なのは一時的なのかを紙に書き出します。
特に迷いやすいのは、査定額や受け取れる金額だけで判断してしまう場面です。資金調達では、受け取る金額が大きいほど良いとは限りません。継続利用にかかわる負担、返す場合の条件、期限、対象物の扱いなど、自分が最終的に負う内容を確認して、月々の生活に無理がないかを見るべきです。アプリの画面が短くまとまっていても、重要な確認まで短いとは限りません。
日常の例で考えると、急な修理費が必要になったものの、仕事で使う高価な品物をすぐ手放せないケースには検討する余地があります。逆に、数日後に給料が入るだけで解決するのか、そもそも売却したくない品物なのかが曖昧なまま進めると、資金を得た後の計画が崩れやすくなります。受け取る金額より、使い続ける期間とその後の負担を先に考えるのが、このアプリで最も大切な準備です。
登録前に確認しておきたい端末と入力の状態
アプリは無料で、対象年齢は3歳以上と案内されています。対応環境はAndroid 7.0以降で、現在のバージョンは2.5.1です。数字だけを見ると古い端末でも動かせそうですが、実際の使いやすさはOSの新しさだけでは決まりません。古い機種では、入力画面の表示、カメラの起動、画像の保存、通信の切り替えなどで不安定になることがあります。
おすすめの記事






私なら、申し込みを始める前にOSの更新状況、空き容量、通信状態を確認します。自宅のWi-Fiで画面が開いても、外出先のモバイル通信で同じように進むとは限りません。途中で接続が切れると、どこまで完了したのか分かりにくくなることがあるため、時間に余裕のある場所で始めるのが安全です。
入力内容に誤りがないかも重要です。氏名、住所、連絡先などの基本情報は、普段使っているメモや本人確認に使う情報と照合しながら入力したほうがよいでしょう。変換候補のまま送信したり、古い住所を使ったりすると、アプリの不具合ではなく、情報の不一致で手続きが止まる可能性があります。
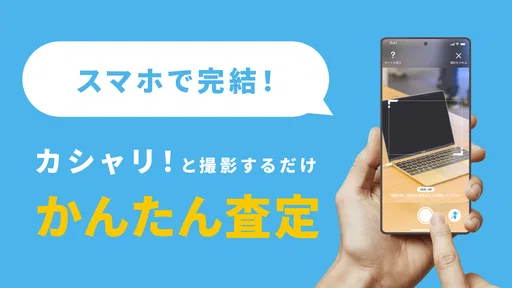
品物を登録する段階では、写真を急いで撮らないことをおすすめします。暗い場所、反射の強い場所、背景に物が多い場所では、状態が伝わりにくくなります。傷や付属品の有無など、後から確認が必要になりそうな点は、撮影前に整理しておくと入力のやり直しを減らせます。これは単なる見栄えの問題ではなく、査定や確認の材料を最初から分かりやすくするための準備です。
画面が進まないときは、最初に原因を切り分ける
ボタンを押しても反応しない、画像の送信が終わらない、次の画面へ移らないという問題が起きたとき、すぐに何度も押し続けるのは避けたほうがよいです。同じ操作を繰り返すと、送信済みなのか未処理なのか自分でも分からなくなります。まず画面の表示を読み、通信が戻るまで少し待ち、入力内容が残っているかを確認します。
アプリを閉じる前には、現在の画面を記録しておくと安心です。受付番号や確認画面が表示されているなら、手元に控えます。表示がない場合でも、どの項目で止まったか、画像を送ったのか、入力だけ終わったのかをメモしておけば、再開時に同じ手順を無駄に繰り返さずに済みます。
通信を切り替える場合は、Wi-Fiからモバイル通信へ、またはその逆へ変更した後、すぐ連打せず画面の状態を確認します。機内モードのオン・オフや端末の再起動で通信が戻ることもありますが、再起動は未保存の入力を失う可能性があります。入力途中なら、先に必要な情報を控えてから行うのが現実的です。
カメラや画像で止まる場合は、レンズを拭き、明るさを変え、背景を単純にして撮り直します。画像が大きすぎる、形式が合わない、端末側の保存処理が遅れているなど、原因はアプリ本体とは限りません。別のカメラアプリで撮った画像を使う場合も、元画像を加工しすぎず、状態が自然に分かるものを選ぶべきです。
途中で止まった手続きを戻すための考え方
一度画面を閉じた後に、最初からやり直すべきか迷うことがあります。私なら、まずアプリを再度開き、履歴や進行中の表示が残っていないかを確認します。すでに送信した可能性がある情報を、別の内容で再提出するのは避けます。重複した申請や異なる情報が混ざると、確認に時間がかかる原因になり得るからです。
再開できない場合は、端末の再起動、アプリの更新、通信環境の変更を順番に試します。いきなりアプリを削除して入れ直す方法は、最後に回したほうがよいでしょう。保存されている状態や入力途中の内容が消える可能性があるためです。更新を確認するときは、ストアに表示されるバージョンが2.5.1かどうかも見ておくと、古い状態で使い続けていないか判断できます。
それでも進まないときは、問い合わせをするための情報をまとめます。端末の種類、OSの状態、発生した日時、止まった画面、表示された文言、通信方法、すでに試した操作を簡潔に書くと、状況を伝えやすくなります。感情的に「動かない」とだけ送るより、再現しやすい説明のほうが解決につながりやすいです。
ここで大切なのは、エラーが出たからといって、すぐに別の品物で申し込み直さないことです。最初の手続きが保留になっている可能性を自分で判断できない場合、重ねて操作するより、状態を確認してから進めるほうが安全です。資金が急ぎでも、焦って情報を二重に送ると、かえって時間を失うことがあります。
アプリの問題に見えて、実は別の原因である場合
金融アプリで起きる不安定さは、アプリだけが原因とは限りません。端末の日時がずれている、通知が制限されている、通信が混雑している、画像へのアクセスを端末側で制限しているなど、周辺設定が影響することがあります。私は不具合を疑う前に、端末の基本設定を一つずつ確認するようにしています。
また、品物の状態や情報の不足によって、処理が止まったように感じる場面も考えられます。写真が不鮮明、付属品の説明が曖昧、入力した内容と画像の印象が合わない、といった場合は、技術的なエラーではなく確認が必要な状態かもしれません。改善策としては、情報を勝手に変えるのではなく、何を追加すべきかを確認してから対応することです。
資金の受け取りを急ぐあまり、知らない相手から届いたメッセージや不自然な案内に従うのも危険です。アプリ内で確認できる情報と、端末に届いた通知の内容を照らし合わせ、個人情報や認証情報を不用意に入力しないようにします。アプリを使うことと、外部からの案内を無条件に信用することは別です。
さらに、資金調達の目的そのものがアプリに合っていない場合もあります。長期的な生活費の不足をこの仕組みだけで埋めようとすると、品物を使い続けるための負担が積み上がる可能性があります。毎月の収支がすでに赤字なら、売却や借り入れの方法を比較する前に、固定費の見直しや公的な相談窓口を検討したほうがよい場面もあります。
通常の売却や借り入れと比べたときの向き不向き
フリマアプリと比べると、購入者を探して価格交渉をし、発送を待つという手間を減らせる可能性がある点が、このサービスの魅力です。反対に、フリマアプリのように自分で価格を決め、最も高く売れる相手を探す自由を重視する人には、期待と違うかもしれません。早さや手軽さと、価格の主導権は両立しないことがあります。
リサイクルショップとの違いは、品物をその場で完全に手放す売却とは考え方が異なる点です。思い入れのある物や、仕事で継続して使う物を残したい人には検討しやすい一方、売った後の関係をすべて終わらせたい人には通常の買取のほうが分かりやすいでしょう。
カードローンなどの借り入れと比べる場合は、担保や所有物の扱い、利用期間、返済に相当する負担などを同じ基準で確認する必要があります。私は「審査が通りそう」「すぐ使えそう」という一部分だけで選ばず、総額と終了条件を書き出して比較します。所有物を使い続けられることが、自分にとって本当に大きな価値なのかも判断材料です。
このアプリが向いているのは、価値のある品物をすぐ処分したくない、必要な資金の用途と期間がはっきりしている、提示される条件を読んで管理できる人です。反対に、毎月の返済や継続利用にかかわる費用を確認するのが苦手な人、品物を完全に手放して一度で終わらせたい人、長期的な赤字を埋めたい人には、別の方法のほうが適しています。
私が使うなら、申し込み前にこの順番で整理する
まず、必要な金額を最低限に絞ります。多めに受け取れる可能性があっても、使途が決まっていない分まで資金化するのは避けます。次に、対象にする品物を選びます。生活や仕事に不可欠な物を使うなら、利用を続けられなくなった場合の代替手段まで考えておくべきです。
そのうえで、アプリ内に表示される条件を読み、受け取り、継続利用、終了、返却にかかわる項目を自分の言葉でメモします。分からない言葉は読み飛ばさず、確認できるまで進めません。金融サービスでは、操作の速さよりも、後から見返せる記録を残すことのほうが大切です。
申し込み後は、受け取った資金を何に使ったか、次に必要な支払いはいつかを管理します。アプリの操作が簡単でも、家計管理まで自動でしてくれるわけではありません。スマートフォンのメモや家計簿に、利用開始日、確認した条件、支出予定を書いておくと、期限や負担を忘れにくくなります。
もし途中で考えが変わったら、無理に完了させないことも選択肢です。必要額が別の方法で用意できた、品物を手放すことに抵抗が出た、継続利用の条件が家計に合わないと分かったなら、止まる判断は失敗ではありません。無料で入手できることと、利用を続けるコストがないことは同じではないためです。
実際に選ぶ価値がある人と、慎重になったほうがよい人
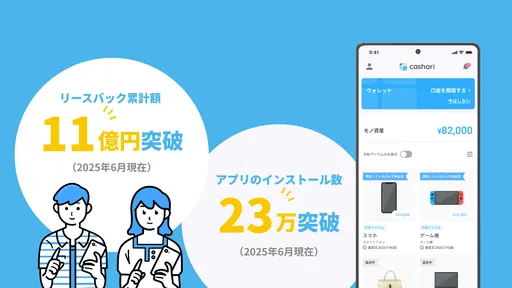
GarageBank Corporationが提供するこのファイナンスアプリは、物を売って終わる従来の方法に納得できない人へ、別の考え方を提示しています。平均評価は3.9で、評価数は750件を超え、レビュー数は290件です。利用者が一定数いることは安心材料になりますが、評価だけで自分の契約条件まで判断することはできません。
インストール数は10万を超えており、無料アプリとして試しやすい位置づけです。ただし、インストールの多さは、すべての人にとって最適という意味ではありません。資金の必要性、品物を使い続けたい理由、条件を管理できるかという三点を、自分の状況に当てはめる必要があります。
私は、急な一回の支出に対応し、使い慣れた品物を継続して利用したい人なら、比較候補に入れてよいと思います。特に、通常の売却では生活や仕事に支障が出る物を対象にしたい場合、この仕組みを知っておく意味はあります。一方で、条件を読む時間がない、収入の見通しが立たない、毎月の支出がすでに収入を上回っている場合は、アプリを使う前に別の相談先を探すべきです。
結論として、cashariは「写真を撮れば簡単に現金が手に入るアプリ」として軽く扱うより、所有物の価値と継続利用を組み合わせて資金を考えるサービスとして見ると、長所と注意点が分かりやすくなります。私なら、通信や端末の準備を済ませ、必要額を絞り、条件を記録できる状態で使います。そうした準備ができる人にとっては、通常の売却や借り入れとは違う選択肢になり得ますが、焦りを解決する魔法ではありません。
cashari(カシャリ)-リースバックでスマートに資金調達に関するよくある質問
cashari(カシャリ)とは、どのようなサービスですか?
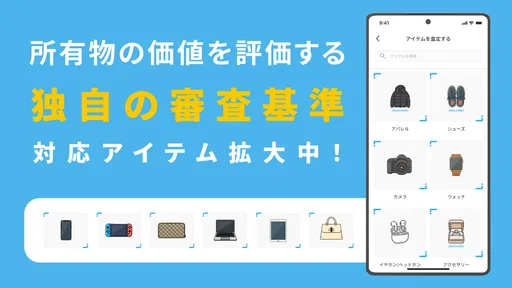
cashari(カシャリ)は、所有しているスマートフォンやブランド品、家電などの資産を活用して、まとまった資金を調達できるリースバック型のサービスです。売却後も対象の商品をそのまま利用できる仕組みが特徴ですが、利用できる品物や査定額、契約条件は商品カテゴリーによって異なります。申し込み前に対象品と利用条件を確認しておくと安心です。
申し込みから入金まで、どのような流れで進みますか?
一般的には、アプリから売却したい商品の情報や写真を提出し、本人確認を行ったうえで査定を受けます。査定内容と契約条件に同意すると手続きが進み、指定口座などへ資金が振り込まれます。商品の状態や本人確認の状況、申し込み時間によって審査や入金までの時間が変わるため、急ぎの場合は公式案内を確認してください。
利用中も商品を使い続けられる仕組みと、注意点を教えてください。
cashariのリースバックでは、対象商品を売却した後も、利用料を支払いながら手元に置いて使い続けられる場合があります。急な資金需要があるときに便利ですが、商品は自分の所有物ではなくなるため、契約期間中の利用ルールや破損・紛失時の対応を確認することが重要です。支払いが続く点も忘れないようにしましょう。
利用料金や手数料はどのくらいかかりますか?
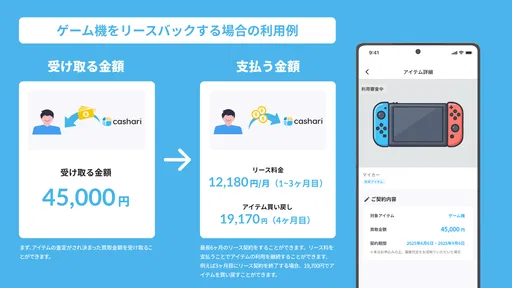
必要な費用は、対象商品の査定額、利用期間、月額の利用料、事務手数料などによって変動します。最初に受け取れる金額だけを見るのではなく、契約期間中に支払う総額や、買い戻し・返却に関する費用まで含めて比較することが大切です。アプリ内に表示される見積もりと契約前の重要事項を必ず確認してください。
誰でも利用できますか?本人確認や審査は必要ですか?
利用には年齢や居住地域、本人確認書類、連絡先、振込先口座などの条件が設定されている可能性があります。また、申し込み内容や商品の所有状況、査定結果によって利用できない場合もあります。本人確認書類の不備、写真が不鮮明、商品情報と実物が異なるといった理由で手続きが遅れることもあるため、正確な情報を入力して申し込むことをおすすめします。
cashari(カシャリ)-リースバックでスマートに資金調達 メリットとデメリット
メリット
- 自宅に住み続けながら、まとまった資金を調達できる
- オンライン中心で相談や査定を進められ、手続きの負担を抑えやすい
- 売却後の引っ越し費用や管理の手間を軽減しやすい
- 資金用途の自由度が高く、急な出費にも活用しやすい
- 不動産を活用した資金調達の選択肢を比較検討できる
デメリット
- 売却後は賃料の支払いが必要になり、長期利用では負担が増える
- 査定額や契約条件は物件の立地・状態によって大きく異なる
- 契約期間や更新条件によっては、将来の住み替えが必要になる
- 不動産を手放すため、資産価値の上昇による利益を得られない
- 本人確認や物件情報の入力など、準備する書類が多い場合がある
実際のユーザーによる評価
3.9
757.00件の評価
- 556%
- 416%
- 37%
- 24%
- 117%


